よくあるご質問
Q【BIG給与計算Neo】令和8年の「特定扶養親族」「特定親族特別控除」の入力方法
Aこの質問に対する回答
令和7年税制改正より創設された「特定親族特別控除(年齢19歳以上23歳未満の親族の合計所得金額に応じた金額の控除)」は、令和8年度税制改正で基礎控除の引き上げに伴い、合計所得金額が62万円以下に改正されました。
★「特定扶養親族」と「特定親族」の違い
・特定扶養親族:所得者と生計を一にする親族で、年齢19歳以上23歳未満、かつ合計所得金額が62万円以下の人
・特定親族(特定親族特別控除):所得者と生計を一にする親族で、年齢19歳以上23歳未満、かつ合計所得金額が62万円超123万円以下の人
◆「合計所得金額の見積額」の入力
① [年次処理]→[年末調整データ登録]を開き、「本人/扶養情報」の赤枠部分をクリックします。
②「年末調整データ登録-本人/扶養情報」画面が表示されます。
「所得の見積額」欄に合計所得金額を入力し、Enterキーを押します。
★「所得の見積額」とは
「所得の見積額」は、申告書の「特定扶養の本年中の合計所得金額の見積額」のことを指しています。「特定扶養の本年中の合計所得金額の見積額」は、収入金額(給与および賞与の総額)から必要な控除(給与所得控除の最低保証額 )を差し引いた後の金額となります。また、令和8年12月に行う年末調整の際の最低保証額は、74万円です。詳細については、国税庁よくある税の質問「No.1177 特定親族特別控除」をご参照ください。
例)給与収入が140万円の場合
収入金額 1,400,000 - 740,000 = 660,000 → 所得の見積額 660,000円となります。
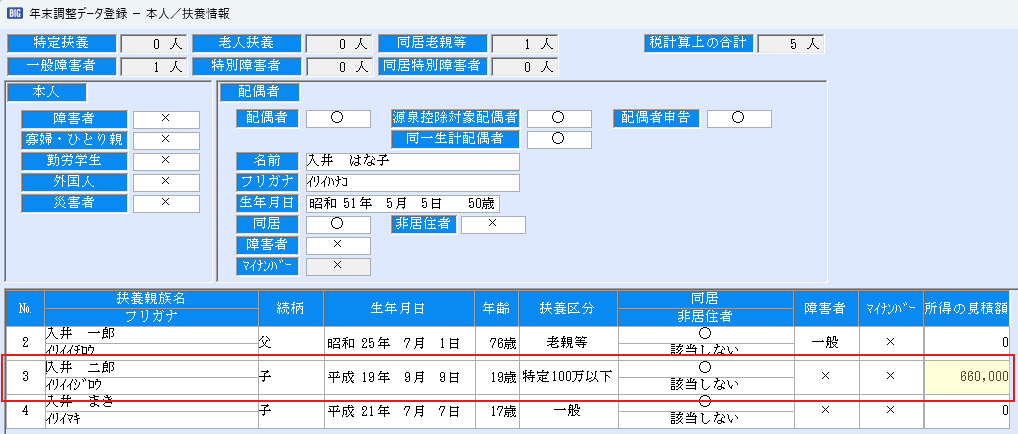
③ 手順②で入力した金額に応じて、「扶養区分」が自動セットされます。
④「確定」をクリックして画面を閉じた後、年末調整データ登録画面で「登録」をクリックします。
扶養区分および所得の見積額が正しく入力されていない場合は、登録時に確認メッセージが表示されます。
確認メッセージ例)

◆参考資料
下表は、「扶養区分」と「所得の見積額」、および「特定親族特別 控除額」の組み合わせを表したものです。
| 扶養区分 | 所得の見積額 (収入が給与だけの場合の収入金額) |
控除額 |
| 特定 所得62万以下 | 0~620,000 (0~1,360,000) |
630,000 |
| 特定 所得100万以下 | 620,001~850,000 (1,360,001~1,590,000) |
630,000 |
| 850,001~900,000 (1,590,001~1,640,000) |
610,000 | |
| 900,001~950,000 (1,640,001~1,690,000) |
510,000 | |
| 950,001~1,000,000 (1,690,001~1,740,000) |
410,000 | |
| 特定 所得123万以下 | 1,000,001~1,050,000 (1,740,001~1,790,000) |
310,000 |
| 1,050,001~1,100,000 (1,790,001~1,840,000) |
210,000 | |
| 1,100,001~1,150,000 (1,840,001~1,890,000) |
110,000 | |
| 1,150,001~1,200,000 (1,890,001~1,940,000) |
60,000 | |
| 1,200,001~1,230,000 (1,940,001~1,970,000) |
30,000 | |
| 特定 所得123万超 | 1,230,001~ (1,970,001~) |
0 |
ID #11213
最終更新:
投稿タグ
関連記事
- Q【BIG給与計算Neo】法定調書合計表(転記資料)の各項目の内容について
- Q【BIG給与計算Neo】収入金額850万円超かつ「所得金額調整控除申告書」提出時の所得金額算出方法
- Q【BIG給与計算Neo】源泉徴収票の印字項目(扶養親族・障害者)の内訳について
- Q【BIG給与計算Neo】源泉徴収票の「住宅借入金等特別控除可能額」の印字内容
- Q【BIG給与計算Neo】国民健康保険料・国民年金保険料の入力方法
- Q【BIG給与計算Neo】生命保険料控除や地震保険料の入力欄が足りない場合
- Q【BIG給与計算Neo】住宅借入金等特別控除の入力方法
- Q【BIG給与計算Neo】「特別徴収対象者」を「普通徴収対象者(退職者を除く)」へ変更したい場合について
- Q【BIG給与計算Neo】令和8年分 源泉徴収票の印字内容
- Q【BIG給与計算Neo】年末調整データ登録画面の「(1)給与所得 収入金額」はどのように算出されていますか?
- Q【BIG給与計算Neo】源泉徴収票(A4・2面)の左側しか印字されない
- Q年末調整計算実行後に賃金台帳を修正できますか
- Q【BIG給与計算Neo】年末調整データ登録画面の「調整額」とは何ですか?
- Q【BIG給与計算Neo】給与支払報告書(総括表)の市区町村ごとの人数や受給者総人員(報告人員)が合わない
- Q【BIG給与計算Neo】単独年調で年末調整の過不足額を精算する方法
- Q【BIG給与計算Neo】令和8年分年末調整の処理手順について
- Q【BIG給与計算Neo】12月給与で年末調整の過不足額を精算する方法
- Q【BIG給与計算Neo】12月賞与で年末調整の過不足額を精算する方法
- Q【BIG給与計算Neo】令和8年分年末調整対応版について
- Q【BIG給与計算Neo】「寡婦」・「ひとり親」の設定方法について
- Q【BIG給与計算Neo】「老親等」の設定方法について
- Q【BIG給与計算Neo】扶養親族の登録について
- Q【BIG給与計算Neo】中途入社社員の前職情報を登録したい
- Q【BIG給与計算Neo】人事マスタの「配偶者申告」とは?
- Q【BIG給与計算Neo】令和8年分 扶養親族等の対象年齢、生年月日について
- Q【スマカル給与】中途入社社員の前職情報はどこから登録できますか?
- Q【スマカル給与】年末調整データの登録中に扶養親族の修正はできますか?
- Q【スマカル給与】年末調整計算後に年末調整データの修正はできますか?
- Q【スマカル給与】年末調整時期の確認方法は?
- Q年末調整の過不足額を12月給与・賞与とは別に精算する方法
- Q【BIG給与計算Neo】中途入社社員の前職情報を登録したい
- Q【BIG給与計算Neo】法定調書合計表(転記資料)の「参考:前社分」が正しく反映されない場合の確認事項
- Q休職中の社員も年末調整できますか?(最後給与の場合)
- Q総支給額2,000万円を超える場合、「年調計算なし」に設定しておく必要はありますか?
- Q年末調整データ登録の社員一覧に表示されない社員がいます。どうしてですか?